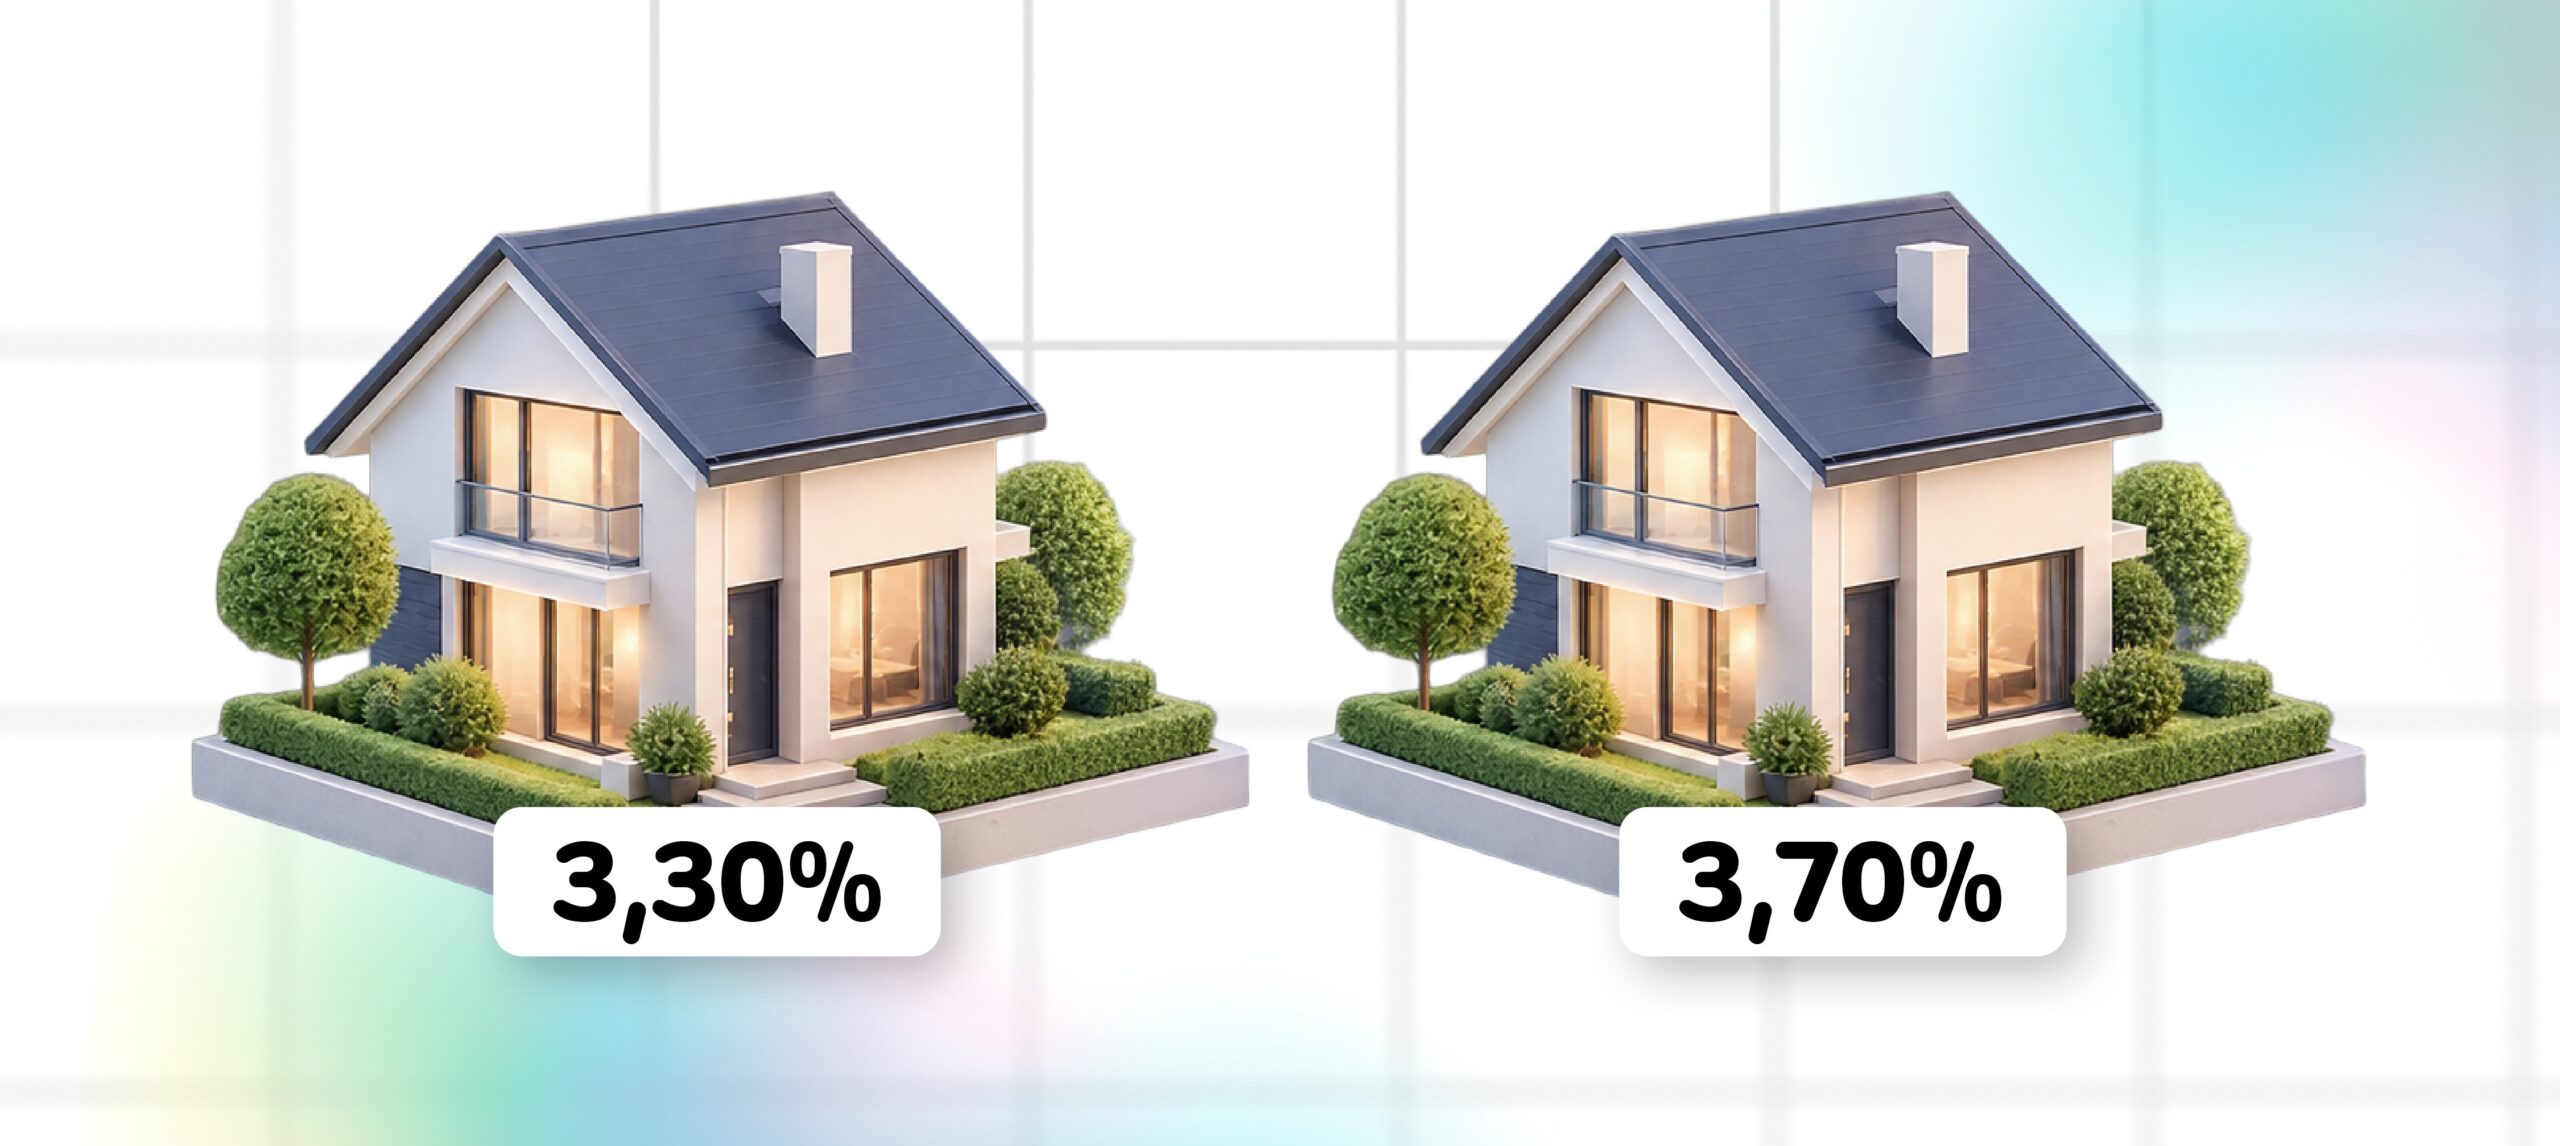

C’est le drame.
Vous avez la même maison.
La même rue.
La même banque.
Alors forcément :
« Pourquoi lui et pas moi ? »
Réponse :
Parce qu’une banque ne finance pas seulement un appartement ou une maison.
Elle finance surtout un profil.
Votre taux n’est pas une étiquette de supermarché
Un crédit immobilier n’est pas une boîte de céréales.
Il n’existe pas un prix affiché valable pour tout le monde.
Quand une banque étudie votre dossier, elle regarde évidemment votre projet.
Mais elle regarde surtout qui vous êtes financièrement.
Vos revenus.
Votre stabilité professionnelle.
Votre apport.
Votre épargne restante.
Votre niveau d’endettement.
Votre manière de gérer vos comptes.
La durée du prêt.
Votre âge.
La composition du foyer.
Et plus largement le risque qu’elle estime prendre en vous prêtant de l’argent pendant 15, 20 ou 25 ans.
Mais il y a encore plus important
Toutes les banques ne recherchent pas les mêmes clients au même moment.
Et ça, beaucoup de particuliers ne le savent pas.
Prenons trois banques imaginaires.
Banque A
Elle veut conquérir les jeunes actifs et les primo-accédants.
Banque B
Elle cherche des cadres avec des revenus élevés et de l’épargne.
Banque C
Elle veut développer les professions libérales.
Vous présentez exactement le même dossier aux trois.
Vous pouvez obtenir :
trois analyses,
trois conditions,
et trois taux différents.
Non pas parce que l’une est gentille et l’autre méchante.
Mais parce qu’elles n’ont tout simplement pas la même stratégie commerciale.
Et cette stratégie peut changer
Une banque peut être extrêmement compétitive en janvier.
Puis beaucoup moins en mars.
Puis revenir très fort en septembre.
Pourquoi ?
Parce qu’une banque pilote ses volumes de production.
Ses marges.
Son risque.
Ses objectifs commerciaux.
Ses ressources.
Son bilan.
Et ses parts de marché.
Autrement dit :
La banque qui correspond à votre voisin aujourd’hui n’est pas forcément celle qui correspondra à votre dossier demain.
Voilà pourquoi comparer uniquement les taux vus sur Internet a ses limites.
« Pourtant, mon cousin travaille dans une banque et il m’a dit que… »
On connaît.
Votre cousin.
Votre voisin.
Votre collègue.
Votre beau-frère.
Ils ont tous eu LE taux.
Mais leur dossier n’est pas le vôtre.
Un couple avec 6 000 € de revenus, 100 000 € d’épargne et 25 % d’apport n’est pas analysé comme un primo-accédant qui finance son premier appartement avec 10 000 € d’apport.
Et ce n’est pas grave.
Parce qu’il existe justement des banques adaptées aux différents profils.
C’est là que le métier de courtier prend tout son sens
On pense parfois que le métier d’un courtier consiste uniquement à appeler dix banques et demander :
« Qui me donne le taux le moins cher ? »
Ce serait quand même un métier un peu triste.
Le vrai travail commence avant.
Il faut comprendre le client.
Son projet.
Ses revenus.
Son patrimoine.
Ses contraintes.
Son avenir.
Puis comprendre les banques.
Leurs critères.
Leurs appétits commerciaux.
Leurs offres du moment.
Leurs particularités.
Et ensuite faire correspondre les deux.
Un bon dossier envoyé à la mauvaise banque reste un mauvais match.
C’est comme Tinder.
Vous pouvez être absolument formidable.
Si vous n’êtes pas le profil recherché en face…
Ça ne matche pas.
Alors, faut-il forcément envoyer son dossier partout ?
Non plus.
L’idée est plutôt de chercher les banques les plus pertinentes pour le profil plutôt que d’arroser tout le marché au hasard.
Parce qu’un dossier de crédit mérite une stratégie.
Pas un copier-coller envoyé à 15 établissements.
Le taux compte évidemment.
Mais il faut également regarder :
Le coût total.
L’assurance.
Les garanties.
Les frais.
La modularité.
Les conditions bancaires.
Et surtout la cohérence globale de l’offre avec votre projet.
Votre voisin a donc peut-être eu un meilleur taux
Très bien.
Mais peut-être avait-il :
plus d’apport,
un autre métier,
une autre durée,
une meilleure épargne,
une banque cherchant précisément son profil,
ou simplement signé à un autre moment.
La comparaison reste intéressante.
Mais elle ne raconte jamais toute l’histoire.
La vraie question n’est donc pas :
« Quelle banque propose le meilleur taux ? »
La vraie question est :
« Quelle banque propose aujourd’hui les meilleures conditions pour MON profil et MON projet ? »
Une petite différence.
Mais souvent une grosse différence sur 20 ans.