
Un appel d’un prétendu conseiller, un RIB modifié au dernier moment, un message qui demande de valider une opération urgente : les escrocs n’ont pas besoin de pirater une banque pour vider un compte. Ils cherchent de plus en plus à convaincre leur victime d’effectuer elle-même le paiement.
La Banque de France a chiffré cette menace : les fraudes par manipulation ont atteint 516 millions d’euros en 2025, en hausse de 34 % sur un an. Elles représentent désormais 41,6 % des montants fraudés sur les moyens de paiement. De quoi rappeler que la sécurité d’un virement ne dépend pas uniquement de la technologie employée.
Le faux conseiller bancaire : une fraude qui mise sur l’urgence
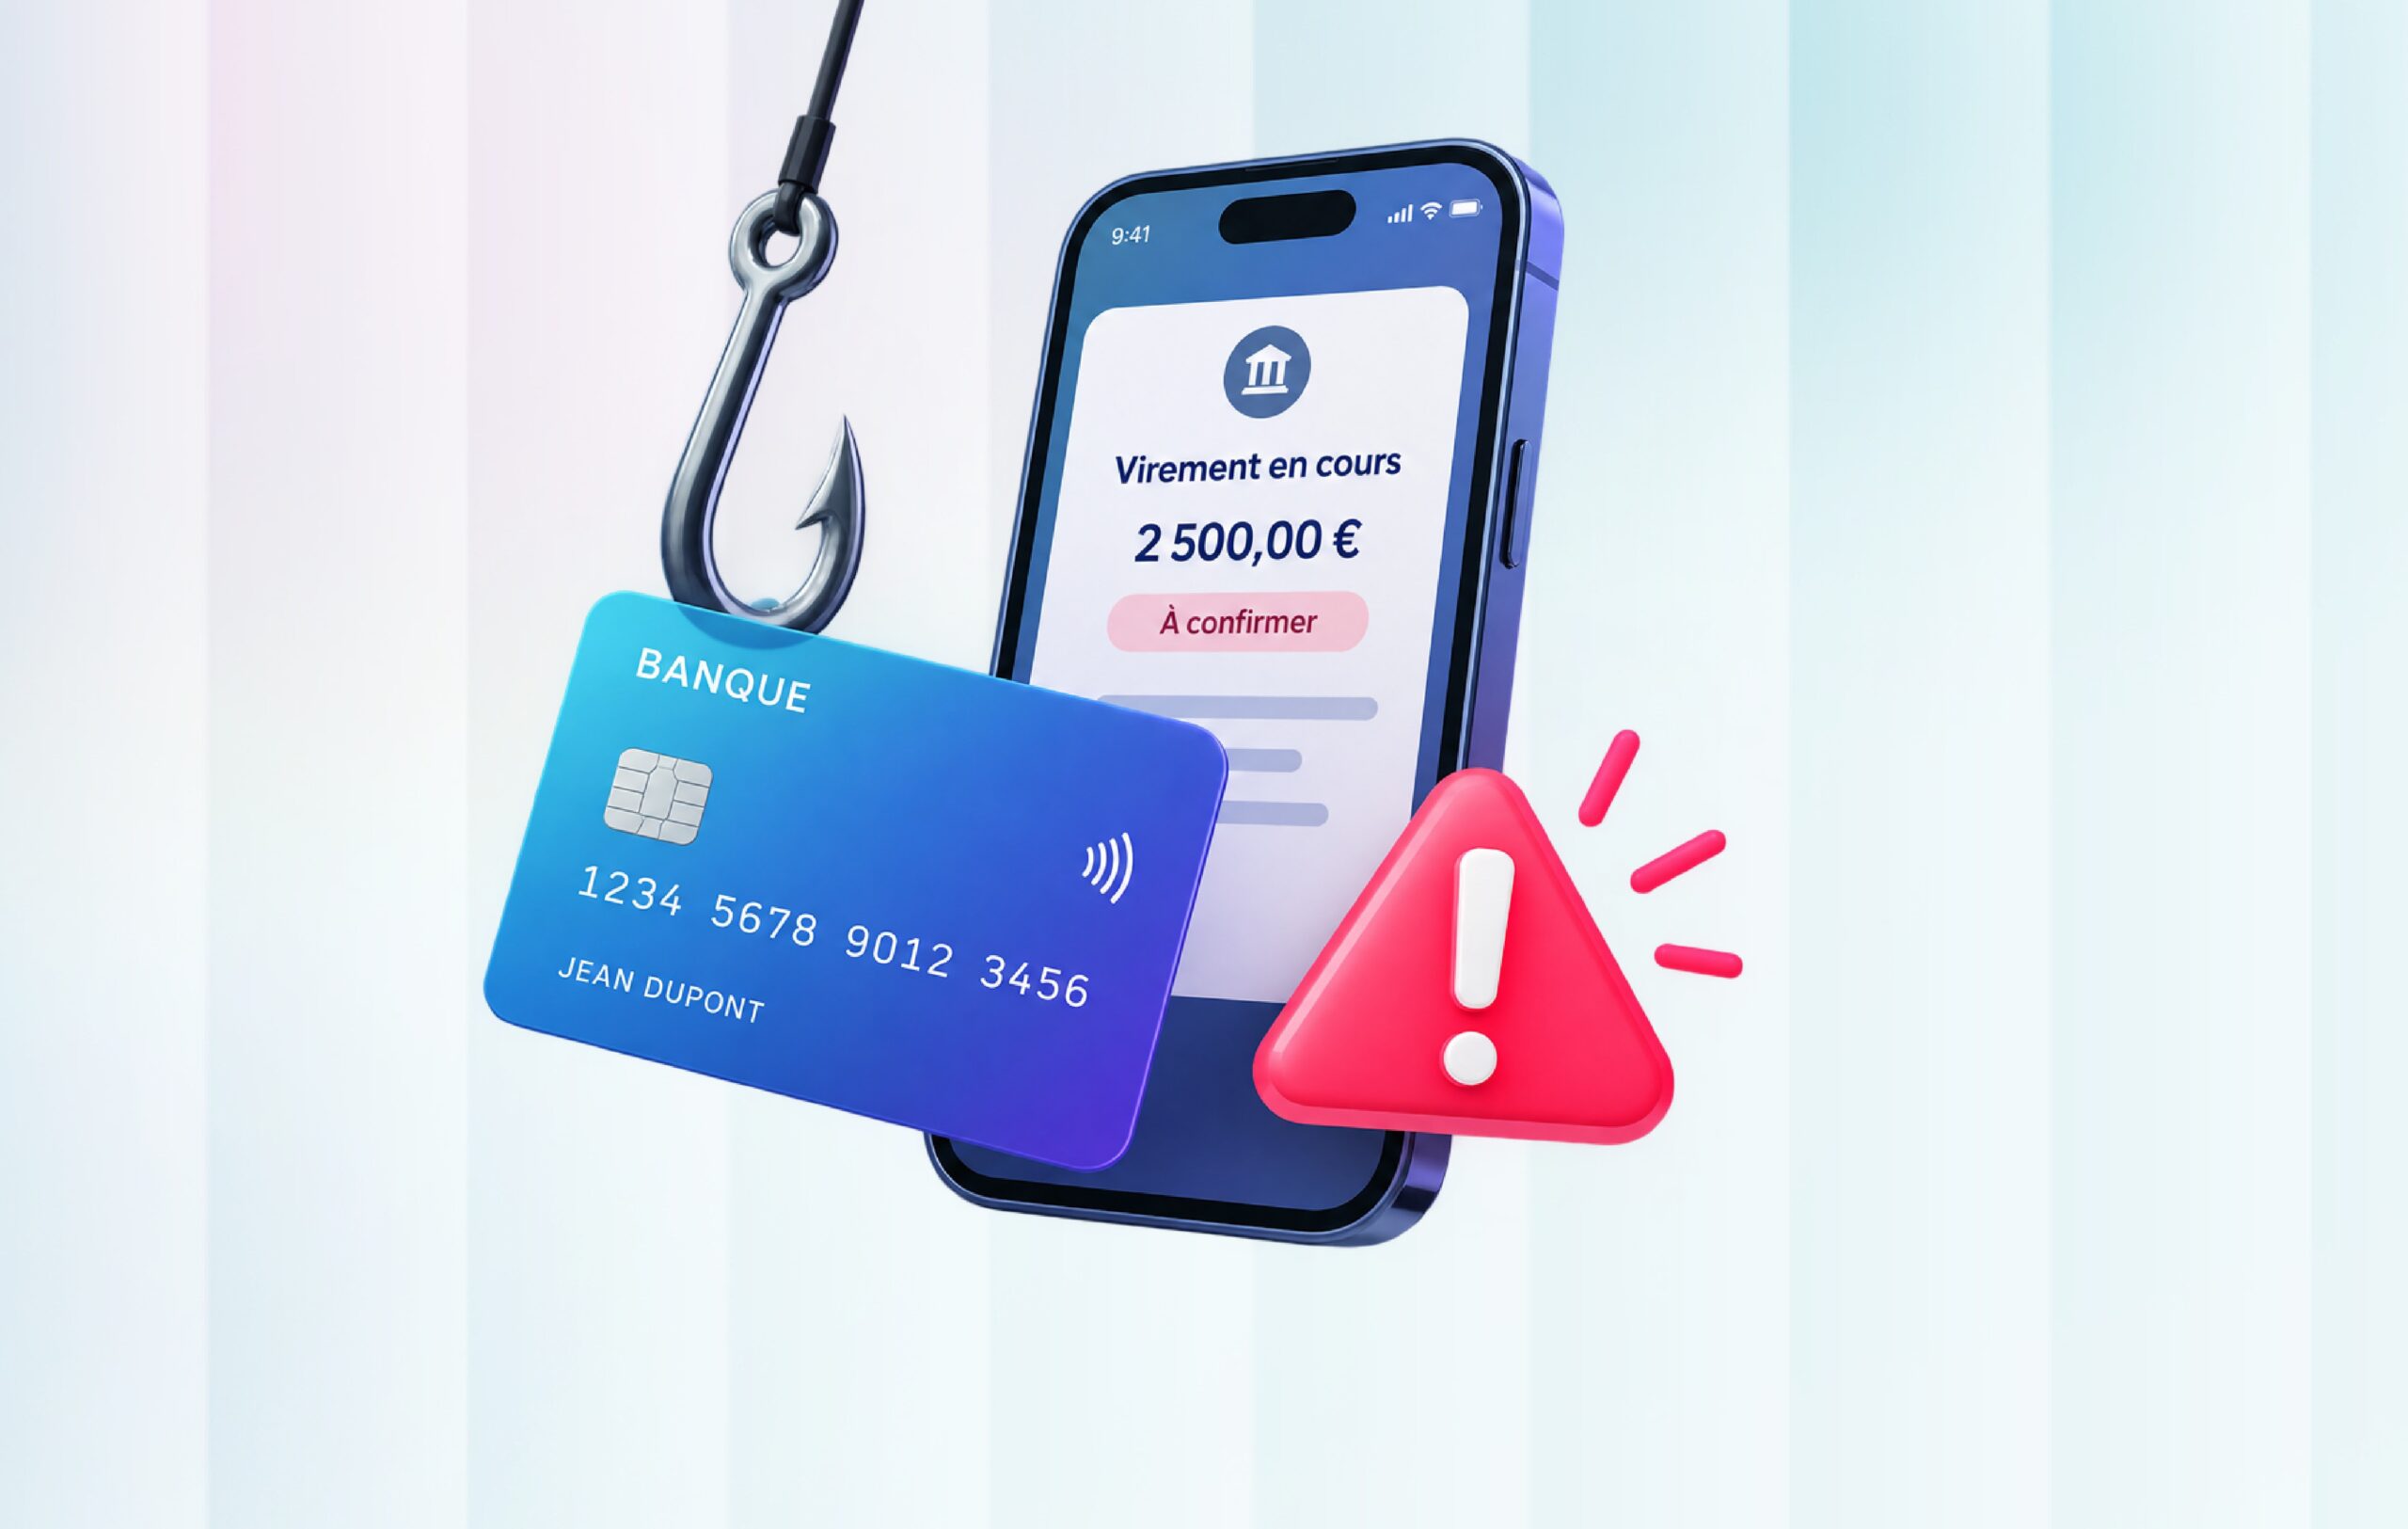
Le scénario débute souvent par un appel inquiétant. Une personne se présente comme un employé de votre banque et prétend avoir repéré un paiement suspect. Pour « protéger » votre argent, elle vous demande de valider une notification dans votre application, de transmettre un code ou de virer vos économies vers un compte temporairement sécurisé.
Le discours est préparé. L’interlocuteur connaît parfois votre nom, votre banque ou certaines opérations. Il peut même faire apparaître un numéro familier. Ces détails ne prouvent pourtant rien : un numéro affiché peut être usurpé et des informations personnelles peuvent avoir circulé après une fuite de données.
La règle est simple : un véritable conseiller ne demande jamais vos codes confidentiels ni de valider une opération destinée à annuler une fraude. Au moindre doute, interrompez l’appel et contactez la banque vous-même, depuis son application ou le numéro figurant sur son site officiel.
Faux RIB : une vigilance particulière lors d’un achat immobilier
Dans une transaction immobilière, les sommes à transférer peuvent être considérables. Une modification de coordonnées bancaires au moment du versement d’un apport, d’une facture de travaux ou d’un règlement chez le notaire peut donc avoir des conséquences très lourdes.
Le procédé est parfois discret. Un escroc intercepte ou imite un courriel professionnel, puis joint un RIB différent de celui initialement communiqué. Le message paraît parfaitement crédible, avec la bonne signature, la bonne référence de dossier et une explication banale : changement d’établissement bancaire, nouvelle comptabilité ou urgence liée à une échéance.
Avant un virement important, il faut confirmer les coordonnées du bénéficiaire en utilisant un canal indépendant. Ne téléphonez pas au numéro indiqué dans le courriel suspect : reprenez celui déjà connu ou vérifié auprès de l’organisme concerné. Un simple contrôle peut éviter une perte considérable.
Depuis octobre 2025, les prestataires de paiement proposent également la vérification du nom du bénéficiaire d’un virement par rapport à son IBAN. C’est une protection supplémentaire, pas une raison de supprimer les vérifications humaines.
Les réflexes qui protègent réellement
Les messages frauduleux ont un point commun : ils vous poussent à agir vite, avant de réfléchir. Une opération présentée comme « à confirmer sous dix minutes » ou une promesse de remboursement immédiat doivent éveiller la méfiance.
Il ne faut jamais transmettre ses mots de passe, codes de validation ou accès bancaires par téléphone, SMS ou messagerie. Évitez également de cliquer sur un lien reçu pour vous connecter à votre banque : ouvrez directement son application habituelle.
Pour les opérations immobilières, conservez un interlocuteur identifié et un historique des coordonnées de paiement. Les pièces d’identité, relevés de compte, avis d’imposition et autres justificatifs gagnent à être échangés sur un espace documentaire sécurisé plutôt que dans des conversations dispersées.
Que faire si vous avez déjà effectué un virement frauduleux ?
Contactez immédiatement votre banque depuis ses coordonnées officielles. Signalez la fraude, demandez le rappel éventuel du virement et faites bloquer les accès compromis. Plus la réaction est rapide, meilleures sont les chances de limiter les dégâts, sans garantie de récupération des fonds.
Conservez les courriels, SMS, références de paiement, numéros affichés et captures d’écran. Déposez un signalement ou une plainte suivant la situation. Vous pouvez également consulter le service public 17Cyber pour être orienté.
La question du remboursement dépend notamment de la nature de l’opération. Un paiement non autorisé et un virement effectivement ordonné par une victime manipulée ne relèvent pas nécessairement du même régime juridique. Ne partez donc ni du principe que la banque doit automatiquement tout rembourser, ni de l’idée qu’aucun recours n’existe.
Une sécurité qui doit accompagner tout le projet
Un achat immobilier mobilise plusieurs intervenants : banque, notaire, courtier, agence, artisans. La circulation de documents et de coordonnées bancaires peut multiplier les occasions de fraude. Pour l’acquéreur, sécuriser son financement ne se limite pas à comparer les taux : c’est aussi vérifier à qui il envoie des fonds et des informations confidentielles.
En 2025, la fraude totale aux moyens de paiement a atteint environ 1,24 milliard d’euros en France, selon la Banque de France. Les techniques changent, mais une habitude reste décisive : lorsqu’une demande financière est inhabituelle, vérifier avant d’agir.
Sources : Banque de France, Observatoire de la sécurité des moyens de paiement, rapport 2025 (publié en septembre 2026) ; Service-Public.fr, prévention des fraudes bancaires.