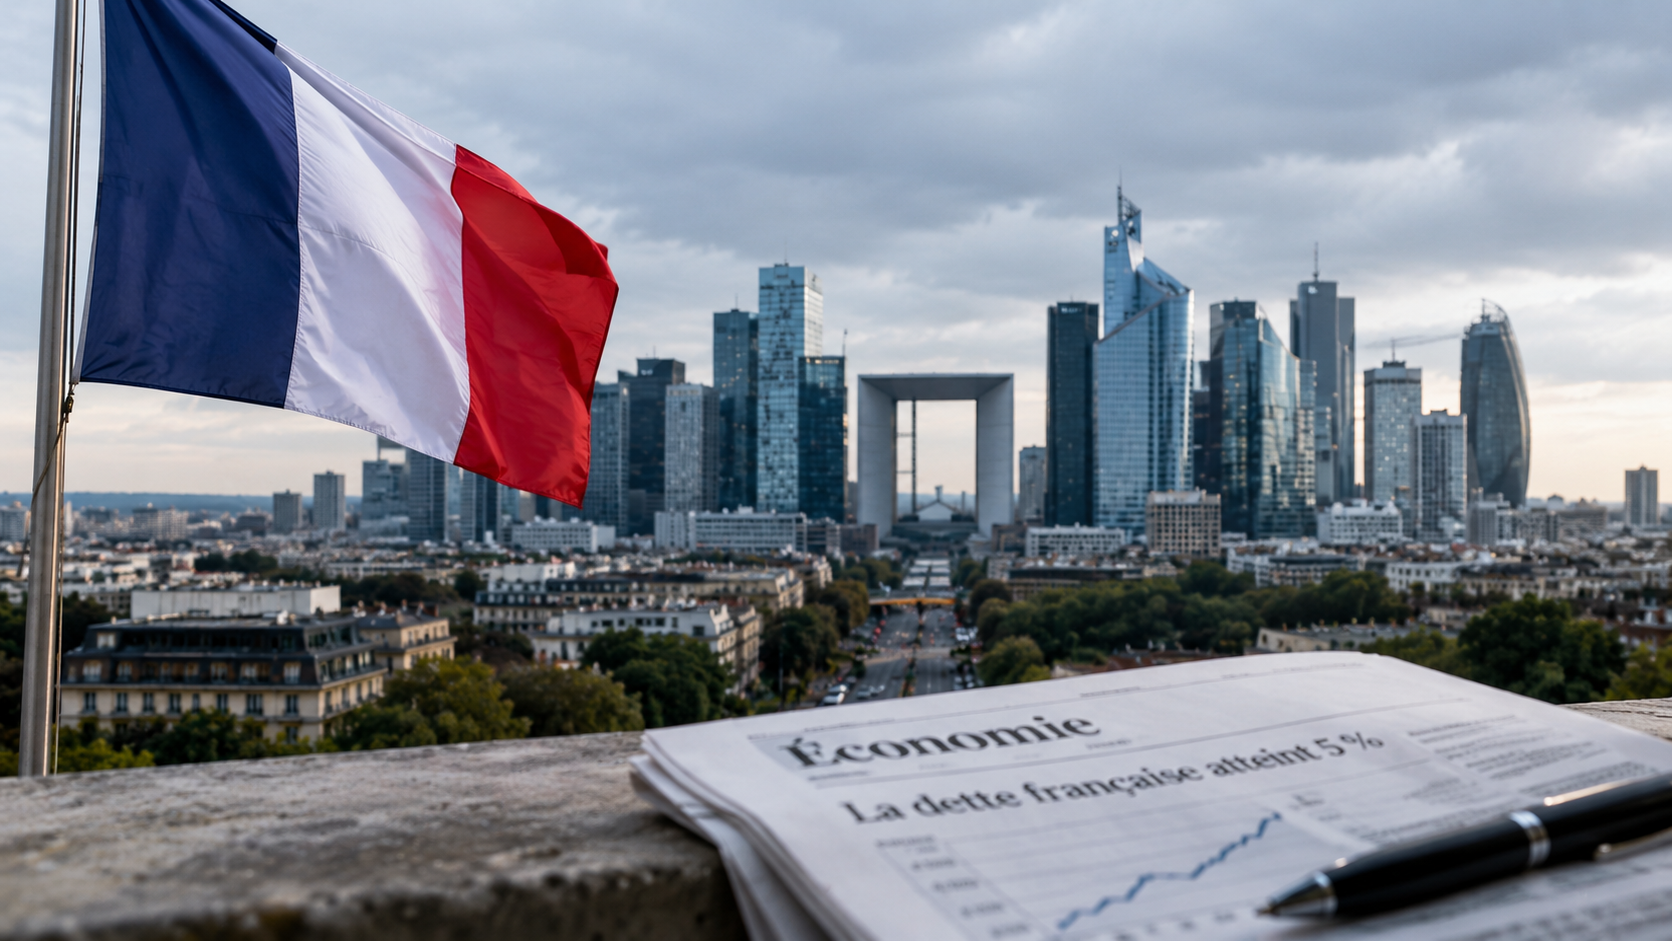

Le 21 octobre 2026, le rendement des emprunts français à dix ans a brièvement atteint 5 %, un niveau inédit depuis 2002. Pour les acheteurs, la question est immédiate : les banques vont-elles encore augmenter leurs taux immobiliers ? La réponse est moins mécanique qu’il n’y paraît.
Le vrai risque n’est pas de voir tous les crédits immobiliers passer à 5 % du jour au lendemain. C’est de signer un projet avec un budget calculé sur un taux qui ne sera peut-être plus proposé dans trois semaines.
Le chiffre impressionne, mais il faut d’abord comprendre ce qu’il mesure. Lorsque l’État français emprunte de l’argent sur les marchés pour dix ans, les investisseurs exigent désormais une rémunération nettement plus importante qu’il y a quelques mois. Selon l’Agence France Trésor, l’indice TEC 10 s’établissait à 4,99 % le mercredi 21 octobre, contre 4,93 % la veille. Sur le marché obligataire, le seuil des 5 % a été atteint en séance, selon Reuters.
Cette tension arrive à un moment où les ménages constatent déjà la remontée des barèmes bancaires. Elle mérite d’être suivie, sans en tirer de conclusion hâtive sur le taux que chaque particulier paiera demain.
Pourquoi le taux de la dette française intéresse les acheteurs
Un indicateur du prix de l’argent à long terme
Le rendement à dix ans de la dette française sert de référence importante aux marchés financiers. Il n’est pas le taux du crédit immobilier : l’emprunteur n’achète pas une obligation d’État, et la banque ne finance pas tous ses prêts de la même manière. Mais il renseigne sur le coût auquel de nombreux acteurs peuvent se financer à long terme.
Le taux d’une obligation d’État est un thermomètre des marchés, pas l’étiquette collée sur le prêt immobilier de votre banque. Retenir cette différence évite de s’alarmer pour la mauvaise raison.
Les établissements bancaires disposent de plusieurs sources de financement, notamment les dépôts de leurs clients et les marchés. Ils doivent aussi couvrir leurs risques, leurs frais et le coût des garanties. Lorsque les taux de marché restent élevés, ils peuvent avoir moins de marge pour proposer des crédits à prix réduit.
Les crédits immobiliers vont-ils passer à 5 % ?
Non, rien ne permet de déduire automatiquement un taux immobilier de 5 % d’un rendement obligataire de 5 %. Ces deux chiffres décrivent des produits différents. L’évolution de l’un peut influencer l’autre, mais avec des délais et une intensité variables selon les banques.
Le baromètre publié par Pretto et mis à jour le 18 octobre indiquait des taux moyens observés d’environ 3,65 % sur vingt ans et 3,80 % sur vingt-cinq ans pour le mois d’octobre. Il s’agit d’indicateurs de marché issus de ses dossiers, pas de tarifs que tous les emprunteurs peuvent obtenir. D’autres courtiers affichent d’ailleurs des moyennes différentes selon leur clientèle et leur méthode de calcul.
Ce qu’une hausse de taux change sur une mensualité
Un exemple sur 250 000 € empruntés
Imaginons un prêt de 250 000 € sur vingt ans, à taux fixe, sans intégrer l’assurance ni les frais. À 3,65 %, la mensualité est d’environ 1 469 €. Si la proposition passe à 3,90 %, elle atteint environ 1 502 €. La différence semble limitée : près de 33 € par mois. Pourtant, sur vingt ans, elle représente environ 7 800 € d’intérêts supplémentaires si le crédit est conservé jusqu’au terme.
Ce calcul n’est pas une prévision des banques pour novembre. Il illustre seulement la sensibilité d’un budget immobilier à une variation de taux de 0,25 point. Dans un dossier proche de la limite d’endettement, quelques dizaines d’euros peuvent suffire à réduire le montant finançable.
Le taux nominal ne dit pas tout
Au moment de comparer des offres, il faut regarder le TAEG, qui intègre notamment les intérêts et certains frais obligatoires, dont l’assurance exigée pour obtenir le prêt. Depuis le 1er octobre 2026, le taux d’usure applicable aux prêts immobiliers à taux fixe de vingt ans et plus est de 5,40 % : c’est un plafond légal de TAEG, pas le taux moyen pratiqué.
Deux banques qui annoncent le même taux nominal peuvent donc présenter des coûts totaux différents. L’assurance emprunteur, la garantie et les frais de dossier méritent autant d’attention que les quelques centièmes négociés sur le taux.
Que faire lorsqu’on a un projet d’achat en cours ?
La première précaution consiste à établir un financement réaliste avant de s’engager sur un prix. La règle bancaire de référence reste un taux d’effort de 35 % des revenus, assurance comprise, sous réserve des possibilités réglementaires de flexibilité. Ce seuil n’est pas une promesse d’accord : l’analyse du reste à vivre, des revenus et de la gestion du compte reste décisive.
Ensuite, comparez des propositions réellement adaptées à votre situation, idéalement dans un laps de temps rapproché. Demandez la mensualité assurance incluse, le coût total, les possibilités de modulation et les conditions de remboursement anticipé. Si un compromis est déjà signé, surveillez les échéances de la condition suspensive de financement et ne présumez pas que votre banque conservera indéfiniment un barème communiqué oralement.
Enfin, ne transformez pas l’actualité obligataire en course contre la montre. Un projet immobilier se décide sur le prix du bien, sa qualité, votre horizon de détention et votre capacité de remboursement. La hausse des taux peut justifier une nouvelle négociation du prix d’achat, mais rarement un achat précipité.
Le signal du 21 octobre : une alerte, pas un verdict
Le rendement français à dix ans autour de 5 % constitue un signal sérieux pour le financement à long terme. Pour un ménage, son effet réel se mesurera dans les offres bancaires des prochaines semaines, pas dans le seul chiffre d’une séance de marché. À ce stade, le meilleur réflexe reste de chiffrer son projet avec des hypothèses prudentes et de comparer le coût complet de plusieurs financements.
Sources et références
Reuters : évolution du rendement des obligations françaises.
Agence France Trésor : données sur les emprunts d’État et le TEC 10.
Banque de France : taux d’usure des crédits immobiliers.
Pretto : baromètre des taux immobiliers d’octobre 2026.